Finanzas Básicas Que No Te Enseñaron en la Universidad
TransparenciaSin relación comercialEn este artículo no hay un solo enlace por el que yo cobre.Mi regla
Navega con este índice5 secciones
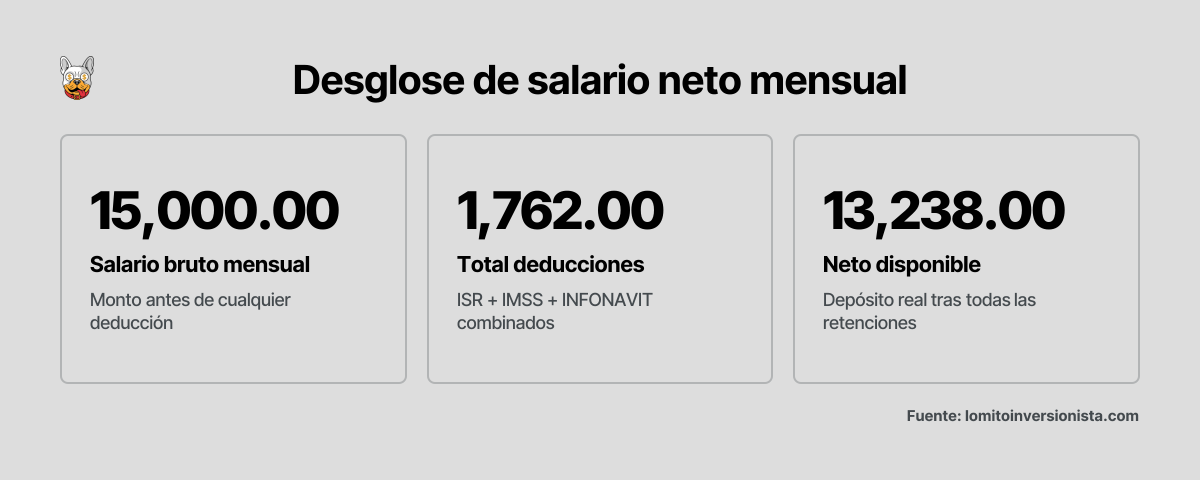
Tu primer sueldo bruto de 15,000 pesos mensuales se convierte en aproximadamente 13,238 pesos netos tras las retenciones obligatorias de ISR y seguridad social vigentes en 2026. Esa cifra neta es el único varo real con el que puedes armar un presupuesto, no la cantidad que aparece en tu contrato. Las finanzas básicas que no te enseñaron en la universidad empiezan justo aquí: en la aritmética de lo que de verdad llega a tu cuenta después de impuestos y cuotas legales.
La educación formal suele explicar macroeconomía y teoría monetaria, pero se salta el cálculo de liquidez personal tras costos obligatorios. Ese hueco hace que muchos jóvenes mexicanos planeen gastos sobre montos brutos y terminen endeudados antes de cobrar su segunda quincena. Entender la diferencia entre salario nominal y salario disponible es el primer paso para dejar de adivinar cuánto dinero tienes de verdad.
El presupuesto real tras comisiones e impuestos en México
El salario bruto es solo una promesa contable hasta que se aplican las deducciones que marcan la Ley del Impuesto sobre la Renta y la Ley del Seguro Social. Estas retenciones son automáticas e ineludibles para cualquier trabajador asalariado en México. Reducen tu ingreso disponible entre un 8% y un 15%, según el monto y las tablas fiscales vigentes. Ningún empleador puede omitirlas sin exponerte a riesgos fiscales futuros ni a la pérdida de prestaciones como el acceso a servicios médicos o crédito habitacional.
Necesitas conocer estos conceptos porque determinan tu capacidad real de pago mensual, más allá de lo que diga tu carta de oferta. La cuota obrera al Instituto Mexicano del Seguro Social cubre enfermedades, maternidad e invalidez. El Fondo Nacional de la Vivienda, por su parte, acumula saldo para créditos hipotecarios aunque nunca pienses usarlo pronto. Ambos rubros aparecen desglosados en tu recibo de nómina y tienen bases de cotización específicas que cambian cada año según el salario mínimo y los topes legales.
El Impuesto Sobre la Renta retenido funciona con tarifas progresivas: grava más conforme sube tu ingreso base de cálculo. Este impuesto se calcula cada mes según tablas que publica el Diario Oficial de la Federación y depende de tu salario diario integrado. No es un porcentaje fijo universal, sino un cálculo escalonado que considera un subsidio al empleo para ingresos bajos, el cual reduce la carga efectiva en los rangos salariales de entrada.
Las comisiones bancarias por manejo de cuenta o transferencias pueden restarte entre 50 y 150 pesos adicionales si tu banco no ofrece cuentas básicas gratuitas. Muchos jóvenes abren cuentas premium por desconocimiento y pierden liquidez en servicios que no usan durante sus primeros años laborales. Revisar el tipo de cuenta y sus costos antes de aceptar la nómina evita fugas silenciosas que suman más de mil pesos al año sin darte ningún beneficio real.
Ejemplo hipotético: Sofía y su primera quincena neta
Supón que Sofía, de Puebla, consigue su primer empleo formal con un salario mensual bruto de 15,000 pesos en octubre de 2026. Ella espera recibir esa cantidad completa para pagar renta y despensa. Pero su depósito será distinto una vez aplicada la normativa fiscal vigente. Este ejercicio muestra la aritmética exacta que convierte una oferta laboral en dinero disponible, con fuentes primarias verificables para cada concepto.
| Concepto | Monto Bruto (MXN) | Deducción (MXN) | Neto (MXN) |
|---|---|---|---|
| Salario mensual | 15,000.00 | , | 15,000.00 |
| Retención ISR | , | 1,245.00 | 13,755.00 |
| Cuota IMSS obrera | , | 392.00 | 13,363.00 |
| Aportación INFONAVIT | , | 125.00 | 13,238.00 |
| Comisión bancaria | , | 0.00 | 13,238.00 |
| Total disponible | **, ** | 1,762.00 | 13,238.00 |
La retención de ISR de 1,245 pesos sale de aplicar la tarifa mensual 2026 al excedente del límite inferior que corresponde al salario de Sofía. La cuota obrera al IMSS de 392 pesos se calcula sobre el salario base de cotización, conforme al artículo 106 de la Ley del Seguro Social. La aportación al INFONAVIT de 125 pesos equivale al 5% del salario base de cotización patronal y queda como derecho acumulado del trabajador.
Sofía recibe finalmente 13,238 pesos netos, un 11.7% menos que su salario bruto original. Si hubiera presupuestado gastos sobre los 15,000 pesos brutos, le faltarían casi 1,800 pesos para cubrir compromisos ya adquiridos antes de cobrar. Esta brecha explica por qué tantos recién egresados sienten que su sueldo “no rinde” aunque ganen exactamente lo pactado.
La neta es que ninguna clase universitaria preparó a Sofía para este cálculo. Su formación académica le dio herramientas analíticas valiosas, pero no la tabla de retenciones ni la fórmula de cotización al seguro social que necesita hoy. Resolver esa desconexión significa consultar fuentes oficiales como el SAT y el IMSS directamente, no confiar en estimaciones genéricas de redes sociales.
Este desglose tampoco incluye gastos variables como transporte, comida fuera de casa o datos móviles, que se comen otra parte del neto. Las finanzas personales reales operan sobre lo que queda después de todas estas capas, no sobre proyecciones ideales que ignoran costos estructurales. Si combinas empleo formal con ingresos independientes, también te conviene calcular cuánto pagar de RESICO siendo freelancer para evitar sorpresas en tu declaración anual.
Por qué los pilares financieros académicos fallan en la práctica
Los modelos clásicos de finanzas personales dan por hecho estabilidad laboral, ingresos predecibles y acceso inmediato a instrumentos de inversión formales. Esa premisa choca con la realidad de millones de jóvenes mexicanos que alternan empleos temporales, proyectos freelance y periodos sin ingresos fijos en sus primeros años profesionales. Aplicar reglas rígidas de ahorro porcentual sin tomar en cuenta esa volatilidad genera frustración y abandono temprano de cualquier plan financiero.
La regla popular de dividir ingresos en 50% necesidades, 30% deseos y 20% ahorro supone un neto suficiente para cubrir todo a la vez. Con un ingreso inicial de 13,238 pesos netos en zonas urbanas, el rubro de necesidades básicas (renta, alimentación, transporte) suele superar el 70% del total disponible. Forzar un ahorro del 20% ahí significa sacrificar alimentación adecuada o vivienda segura, algo insostenible a largo plazo.
Hay un dato útil como referencia, aunque viene de otro país: estudiantes brasileños que ahorran R$150 mensuales como meta inicial muestran que la educación financiera práctica arranca con montos accesibles, no con teoría abstracta (ESEG, 2024). Esa referencia confirma que fijar umbrales realistas, adaptados al poder adquisitivo local, importa más que seguir fórmulas importadas de economías con salarios mínimos más altos. Es un punto de partida que evita la parálisis por querer hacerlo todo perfecto desde el día uno.
Las plataformas de inversión cobran comisiones que reducen los rendimientos reales cuando inviertes montos pequeños. Una comisión fija de 100 pesos por compraventa representa el 10% de una operación de 1,000 pesos: se come cualquier ganancia antes de que exista. Los libros de texto casi nunca mencionan estos costos de transacción porque asumen capitales donde el impacto porcentual es insignificante. Para ti son la barrera de entrada más concreta.
En Lomito Inversionista verifico cada costo contra fuentes primarias mexicanas como SAT, CNBV y leyes laborales vigentes en 2026, y muestro montos netos tras comisiones e impuestos, sin prometer rendimientos. No es magia conseguir datos confiables: requiere cruzar cada afirmación con documentos oficiales actualizados, porque la información financiera dirigida a jóvenes en México suele carecer de verificación rigurosa o está sesgada por incentivos comerciales.
Los cuatro pilares tradicionales siguen siendo válidos en teoría, pero su aplicación debe adaptarse a ingresos variables y a costos de acceso reales. Antes de optimizar una cartera de inversión necesitas estabilizar tu flujo de efectivo y entender tus obligaciones fiscales completas. Sin esa base, cualquier estrategia avanzada se construye sobre cimientos que colapsan ante la primera emergencia médica o periodo sin proyectos.
Herramientas gratuitas para calcular lo que realmente te queda
Entender el desglose teórico no basta si no puedes aplicarlo a tus números en tiempo real. Las calculadoras gratuitas automatizan estos cálculos con parámetros actualizados, eliminan errores manuales y te ahorran horas de búsqueda en tablas fiscales complejas. Son el siguiente paso lógico una vez que entiendes que tu presupuesto depende de variables que cambian cada año y exigen precisión aritmética.
La calculadora de cuánto cobrar por hora resuelve el problema inverso al ejemplo de Sofía: qué tarifa necesitas para llegar a un neto objetivo tras deducciones. Incorpora retenciones de ISR, cuotas de seguridad social y margen para gastos operativos, y te devuelve una tarifa bruta viable según tus metas reales. Es útil sobre todo si negocias servicios profesionales o piensas pasarte a un esquema mixto de ingreso.
Si ya sabes cuánto varo te queda disponible al mes, la calculadora de interés compuesto proyecta cómo crece ese monto en instrumentos como CETES o ETFs, considerando comisiones reales. Te deja comparar escenarios con distintas aportaciones mensuales y plazos, y ver el impacto de empezar ahora frente a esperar a tener “más dinero”. Los resultados muestran rendimientos netos después de costos, no cifras infladas que ignoran la fricción del sistema financiero.
Ambas herramientas funcionan sin registro ni captura de datos personales. No sustituyen una asesoría profesional personalizada ni garantizan resultados futuros, pero sí quitan la incertidumbre de las estimaciones al tanteo. Usarlas seguido te entrena para pensar en términos netos y decidir con evidencia numérica propia 🐾
El siguiente paso concreto es meter tus datos actuales en al menos una de estas calculadoras hoy mismo. Compara el resultado con tu último recibo de nómina: eso te dice si tu retención es correcta o si hay algo que aclarar con recursos humanos. Esa verificación simple es el acto de educación financiera más poderoso que puedes hacer esta semana.
Preguntas frecuentes
¿Cómo verifico si mi retención de ISR es correcta?
Consulta la tabla mensual vigente en el portal del SAT y aplica la tarifa que corresponde a tu salario base de cotización. Compara el resultado con el concepto “ISR” de tu recibo de nómina; diferencias mayores a 50 pesos merecen revisión con recursos humanos. El empleador está obligado a darte el desglose detallado cada mes.
¿Puedo recuperar retenciones si gano menos de lo esperado?
Sí, mediante la declaración anual que se presenta entre abril y mayo del año siguiente al ejercicio fiscal. Si tus retenciones mensuales fueron mayores al impuesto anual causado por ingresos menores a los proyectados, el SAT devuelve el saldo a favor automáticamente. Esto pasa seguido cuando empezaste a trabajar a mitad de año o tuviste periodos sin ingresos.
¿Las comisiones bancarias son deducibles de impuestos?
Solo si estás dado de alta en Régimen Simplificado de Confianza o Actividad Empresarial y usas la cuenta exclusivamente para fines comerciales. Para asalariados puros, las comisiones personales no son deducibles ni reembolsables. Elegir cuentas básicas sin costo de mantenimiento es la única forma de evitar este gasto que no se recupera.
¿Qué hago si mi neto no cubre mis gastos básicos?
Recalcula tu tarifa horaria necesaria con herramientas que incluyan deducciones, no con multiplicadores arbitrarios. Negocia ajustes salariales con datos netos documentados, no con la sensación de que no te alcanza. Considerar ingresos complementarios compatibles con tu empleo formal puede cerrar la brecha mientras mejoras tu posición principal.
En corto
- Tu salario neto es siempre menor al bruto tras ISR, IMSS e INFONAVIT.
- Presupuesta sobre montos netos verificados, nunca sobre ofertas brutas.
- Las comisiones bancarias evitables te restan liquidez de forma acumulada.
- Los modelos de ahorro porcentual necesitan ajustarse a ingresos iniciales reales.
- Verifica tus retenciones cada mes contra las tablas oficiales del SAT.
- Usa calculadoras actualizadas para decidir con tus propios números.
Sigue leyendo
También te puede servir
Trabajar para el Extranjero desde México: Impuestos y Cobro
Si vives y trabajas en México para una empresa de otro país, eres residente fiscal aquí y el SAT espera que declares…

Cobrar con Terminal: Clip, Mercado Pago o Banco en 2026
Lo que importa de una terminal no es el porcentaje de la ficha, sino cuánto te queda de cada venta. Hay que…
Mejor plataforma para comprar ETFs en México en 2026
No existe una plataforma mejor para todos. La mejor plataforma para comprar ETFs en México depende de cuánto compras al mes y…