Cómo no caer en la trampa del primer crédito pre-aprobado
TransparenciaSin relación comercialEn este artículo no hay un solo enlace por el que yo cobre.Mi regla
Navega con este índice5 secciones
Aceptar una tarjeta pre-aprobada sin revisar la tasa de interés anual y el Costo Anual Total (CAT) convierte un beneficio aparente en deuda cara. La oferta responde a un algoritmo de riesgo, no a tu capacidad real de pago. La neta es que estos productos para primeros usuarios tienen costos más altos que los créditos premium, y pagar solo el mínimo puede duplicar o triplicar el precio original de cualquier compra en menos de un año. Aquí te muestro los números reales detrás de esa oferta brillante para que decidas con datos y no con entusiasmo.
La matemática real de aceptar una tarjeta pre-aprobada sin leer la letra chica
Una oferta pre-aprobada no garantiza que el crédito te convenga. Se basa en modelos estadísticos de colocación de deuda, no en un análisis de tus ingresos netos ni de tus gastos fijos mensuales. El banco ya calculó su ganancia antes de enviarte la notificación, y esa ganancia depende de que mantengas saldos insolutos el mayor tiempo posible mediante pagos mínimos que apenas cubren intereses.
Tú recibes la ilusión de liquidez inmediata. Pero el contrato está diseñado para que el costo de financiar tu estilo de vida supere por mucho el valor de lo que compraste, si no liquidas el saldo total cada mes.
Las tarjetas dirigidas a jóvenes o primeros usuarios suelen tener tasas de interés anuales y costos totales más altos que los productos premium, lo que hace crítico entender la CAT antes de aceptar. Esta métrica incluye la tasa de interés, comisiones, anualidad y seguros obligatorios: te da el porcentaje real que pagarás al año por usar el dinero del banco en condiciones normales de financiamiento. Sin este dato completo, comparar tarjetas es imposible y aceptar la primera oferta es apostar contra una casa que nunca pierde.
Supón que Sofía acepta su primera tarjeta con límite de $15,000 MXN
Supón que Sofía, de Puebla, tiene 23 años y acepta una tarjeta pre-aprobada con límite de $15,000 MXN porque necesita unos tenis para su chamba nueva y quiere causar buena impresión. Compra los tenis a $2,800 MXN en una tienda departamental y decide pagar solo el mínimo requerido cada mes, porque su quincena no le alcanza para liquidar el saldo completo. El pago mínimo es la cantidad más baja que el banco exige para mantener la cuenta vigente, pero está calculada para alargar la deuda mientras generas intereses sobre intereses.
La tasa de interés anual es el porcentaje que el banco cobra sobre el saldo pendiente cada año. En tarjetas de primer crédito para segmentos de alto riesgo percibido suele ubicarse en rangos altos, muy por encima de la inflación. Si Sofía paga únicamente el mínimo durante doce meses seguidos, sin compras adicionales, los intereses moratorios y ordinarios se acumulan sobre un saldo que baja muy despacio. Al cerrar ese primer año, habrá pagado cientos de pesos extra y aún deberá la mayor parte de los $2,800 MXN originales, porque el mínimo apenas cubrió los intereses de ese mes.
Este ciclo se repite mes tras mes hasta que el costo total de los tenis supera el doble de su precio de etiqueta. Una compra impulsiva se convierte así en una carga de varios años. Aceptar una tarjeta pre-aprobada con límite de $15,000 MXN y pagar solo el mínimo puede convertir una compra de $2,800 MXN en una deuda de varios años, por los intereses compuestos y las comisiones ocultas. No es magia negra ni mala suerte: es aritmética pura, operando tal como la institución financiera la diseñó.
El problema se agrava cuando aparecen ofertas posteriores de reducción de tasa o consolidación de deuda que parecen soluciones mágicas pero esconden costos anticipados ilegales. La FTC advierte que es ilegal cobrar por adelantado por servicios de alivio de deudas o reducción de tasas, y esto aplica directamente a llamadas sospechosas que prometen bajar tu interés si pagas una cuota inicial. Ninguna institución seria te pide lana antes de reestructurar un crédito legítimo, y reconocer esta señal protege tu bolsillo y tu historial.
Señales claras de que la oferta es una trampa y no una oportunidad
La urgencia artificial es la primera bandera roja. Los bancos regulados no necesitan presionarte con frases como “acepta hoy o pierde la oferta” para colocar sus productos. Una institución financiera seria sabe que evaluar un crédito toma tiempo y respeta tu derecho a comparar condiciones sin amenazas veladas de caducidad inmediata. Si sientes presión emocional en lugar de información clara, estás ante una táctica de venta agresiva.
La falta de transparencia en la CAT o en la tasa de interés anual es otra señal inequívoca de peligro. Toda institución autorizada por la CNBV debe mostrar estos datos de forma visible y comprensible antes de que firmes cualquier contrato. Ocultar el costo real del crédito en letras pequeñas, o negarse a dártelo verbalmente, viola normativas de protección al consumidor financiero y debería detenerte en seco.
Tú mereces saber exactamente cuánto vas a pagar antes de comprometerte, no descubrirlo meses después en un estado de cuenta confuso.
Es ilegal que una compañía cobre por adelantado por servicios de alivio de deudas o reducción de tasas, y esto aplica también a ofertas sospechosas de tarjetas que piden dinero antes de activar el producto. Cualquier solicitud de depósito previo, cuota de membresía o pago por “asegurar” tu línea de crédito es fraude disfrazado de servicio financiero, por muy profesional que parezca la comunicación. Las comisiones legítimas se descuentan del crédito otorgado o se cobran en estados de cuenta posteriores, nunca mediante transferencias anticipadas a cuentas personales.
La comunicación por canales no oficiales completa el cuadro de alerta. Los bancos certificados no negocian créditos por mensajes directos en redes sociales, WhatsApp personal o correos con dominios genéricos. Verifica que la oferta venga de un dominio institucional verificado y confirma por teléfono, con el número oficial de la entidad, antes de dar datos sensibles.
Estas señales existen para proteger tu patrimonio, pero ninguna estrategia preventiva elimina del todo el riesgo de error cuando eres joven y estás construyendo tu relación con el dinero. Aprender a identificar trampas es parte de las finanzas básicas que no te enseñaron en la escuela, y cometer un fallo no define tu futuro financiero si actúas rápido para corregirlo.
Qué hacer si ya caíste y cómo salir sin destruir tu historial
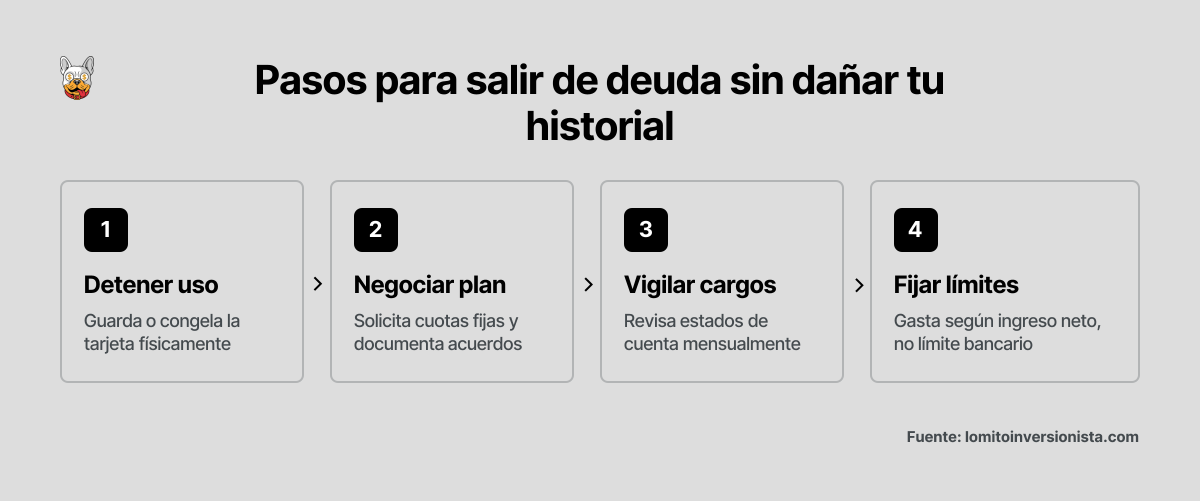
Dejar de usar la tarjeta de inmediato es el primer paso para detener la hemorragia. Seguir comprando mientras debes saldos anteriores solo multiplica los intereses y prolonga la agonía. Guarda el plástico en un lugar inaccesible, o congélalo literalmente en un bloque de hielo si tu disciplina flaquea ante las compras hormiga. Este acto físico rompe el ciclo de gasto automático y te obliga a confrontar la deuda sin anestesia digital.
Contactar al banco para negociar un plan de pagos fijos resulta esencial. Los esquemas de reestructura con cuotas predeterminadas eliminan la incertidumbre del pago mínimo y aceleran la liquidación real del adeudo. Explica tu situación con honestidad y pide opciones de convenio que congelen intereses o reduzcan temporalmente la tasa. Documenta cada acuerdo por escrito antes de pagar nada.
Negociar demuestra responsabilidad y disposición de pago, y las instituciones lo valoran al reportar tu comportamiento crediticio.
Revisar estados de cuenta cada mes para detectar cargos no reconocidos te protege de errores administrativos o fraudes que podrían inflar tu deuda durante el proceso de liquidación. Cada cargo desconocido debe disputarse formalmente dentro de los plazos que marca la ley, porque asumir costos ajenos por pereza burocrática solo beneficia al banco.
Pagar solo el mínimo genera intereses acumulativos que alargan la deuda años. Por eso conviene fijar límites de gasto personales según tu ingreso neto real, no según el límite de crédito que el banco te asignó. Tu capacidad de pago determina cuánto puedes gastar responsablemente, no la cifra que un algoritmo decidió prestarte con base en perfiles de riesgo agregados. Si acabas de empezar a trabajar y todavía estás aprendiendo a negociar tu primer sueldo, ajusta tu consumo a lo que realmente ganas después de impuestos y retenciones.
El error financiero es parte del aprendizaje, pero salir del hoyo pide disciplina sostenida y herramientas concretas, no motivación pasajera. Usa la calculadora de interés compuesto para ver cuánto te cuesta realmente cada mes de pago mínimo, y convierte esos números en combustible para tu disciplina diaria. Ver el costo proyectado en pesos y centavos duele más que cualquier regaño, y ese dolor es justo lo que necesitas para cambiar hábitos de raíz.
No existe fórmula secreta para borrar deudas de un día para otro sin consecuencias, y quien te prometa lo contrario busca venderte otro producto que empeorará tu situación. La salida genuina toma meses o años de constancia, pero cada peso abonado correctamente reconstruye tu historial y tu confianza. Tu futuro financiero se construye con decisiones aburridas y repetitivas, no con atajos que terminan costando más que la deuda original.
Preguntas frecuentes
¿Cómo funciona un crédito preaprobado?
Un crédito preaprobado es una oferta generada de forma automática por algoritmos bancarios que evalúan riesgos en masa, no una aprobación personalizada según tu situación financiera. El banco reserva un monto tentativo sujeto a verificación documental posterior, y puede retirar la oferta si encuentra inconsistencias en tu buró o en tus ingresos declarados. Aceptarlo inicia una relación crediticia real, con todas sus obligaciones legales y costos.
¿Cómo evitar intereses en una tarjeta de crédito?
Liquidar el saldo total antes de la fecha límite de pago cada mes es la única forma garantizada de evitar intereses, aprovechando el periodo de gracia que ofrecen la mayoría de las tarjetas. Configura alertas de vencimiento y programa pagos automáticos por el monto total para quitarte el riesgo de olvido o la tentación de pagar solo el mínimo. Los intereses solo aparecen cuando financias saldos de un mes a otro.
¿Qué puedo hacer si no me autorizan una tarjeta de crédito?
Pide tu reporte especial gratuito en Buró de Crédito para verificar errores o registros negativos que expliquen el rechazo: ese es el primer paso obligatorio. Construir historial con productos garantizados, servicios de telefonía pospago o cuentas de ahorro con rendimiento te permite demostrar capacidad de pago sin crédito tradicional. Vuelve a aplicar solo después de corregir lo que falló, y espera al menos seis meses entre intentos.
¿Cómo funciona un extrafinanciamiento de tarjeta de crédito?
Un extrafinanciamiento convierte parte de tu límite disponible en un préstamo personal con tasa fija y plazo definido, separado del crédito revolvente de la tarjeta. Los pagos son independientes del saldo regular y suelen tener intereses menores que las compras normales, pero reducen tu capacidad de compra disponible hasta que se liquidan. Evalúa si de verdad necesitas liquidez adicional antes de comprometer más de tu línea de crédito.
En corto
- Las ofertas pre-aprobadas responden a algoritmos de colocación de deuda, no a evaluaciones personalizadas de tu capacidad financiera real.
- Pagar solo el mínimo convierte compras pequeñas en deudas de años por los intereses compuestos y las comisiones acumulativas.
- Ninguna institución legítima cobra por adelantado para otorgar crédito o reducir tasas de interés existentes.
- La urgencia artificial y la opacidad en costos totales son señales claras de fraude o prácticas abusivas.
- Negociar planes de pagos fijos con el banco acelera la liquidación y protege tu historial mejor que los pagos mínimos.
- Visualizar el costo real con herramientas numéricas, como la calculadora de interés compuesto, transforma la disciplina abstracta en acción concreta. 🐾
Sigue leyendo
También te puede servir
Trabajar para el Extranjero desde México: Impuestos y Cobro
Si vives y trabajas en México para una empresa de otro país, eres residente fiscal aquí y el SAT espera que declares…

Cobrar con Terminal: Clip, Mercado Pago o Banco en 2026
Lo que importa de una terminal no es el porcentaje de la ficha, sino cuánto te queda de cada venta. Hay que…
Mejor plataforma para comprar ETFs en México en 2026
No existe una plataforma mejor para todos. La mejor plataforma para comprar ETFs en México depende de cuánto compras al mes y…